“Berapa Piutang Kita?” Mengapa Harus Dihitung Ulang Setiap Kali?
Penjualan sudah tercatat, transfer pelanggan sudah masuk, tetapi untuk mengetahui sisa piutang, kedua catatan itu masih harus dikumpulkan dan dihitung ulang.
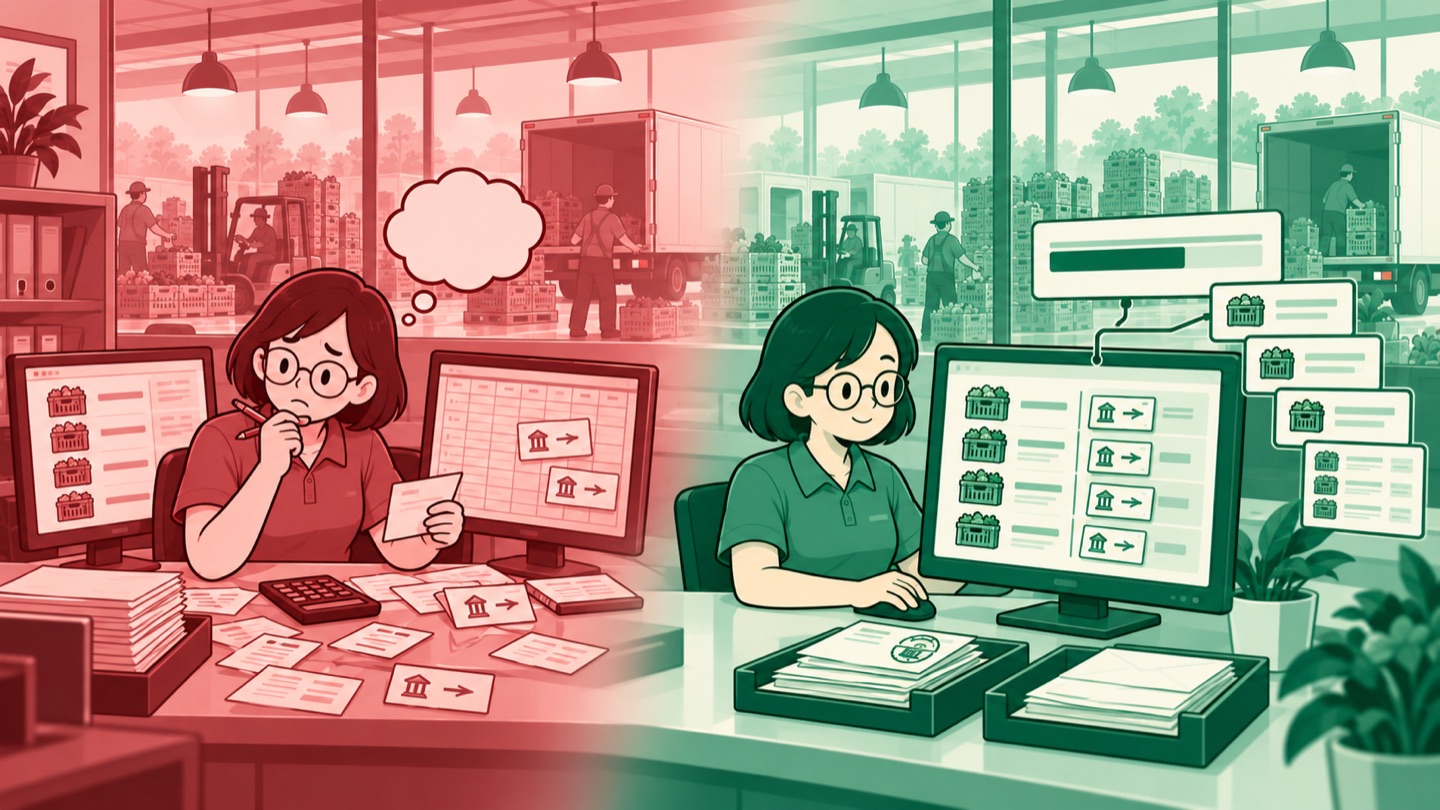
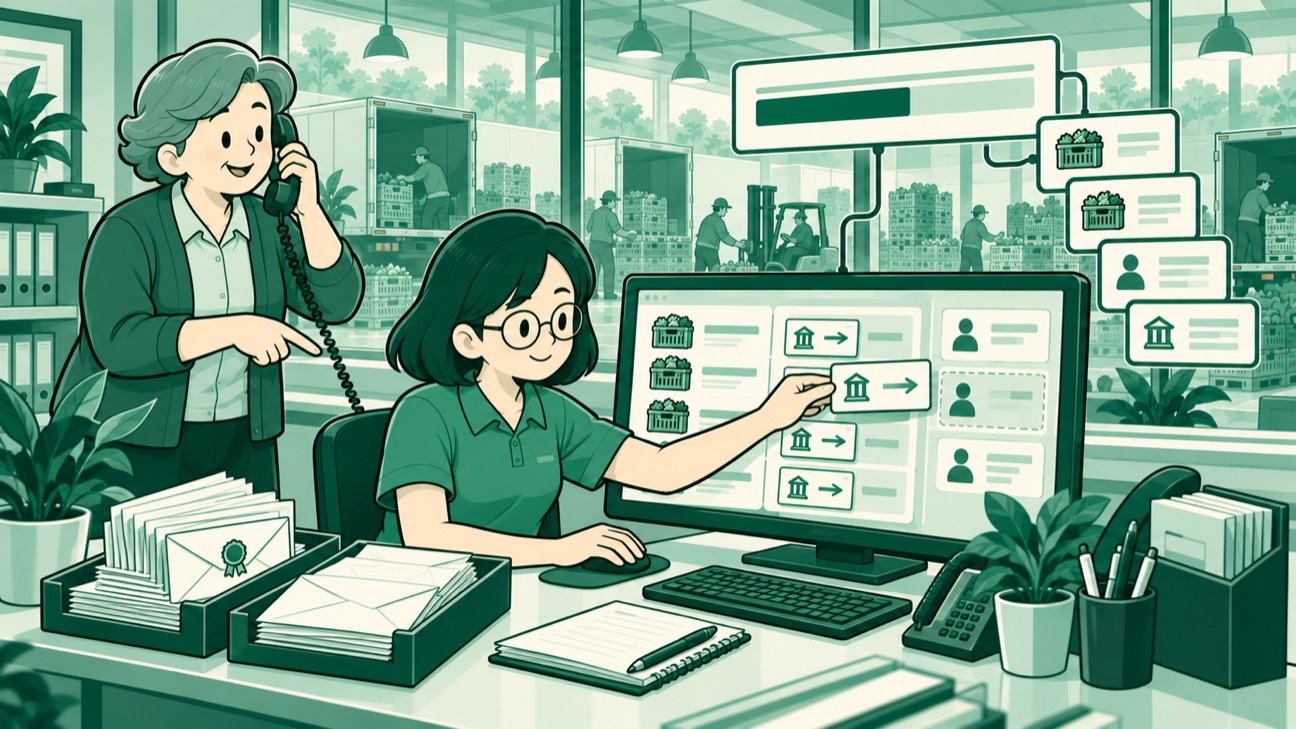
Ilustrasi konseptual. Kasusnya nyata; detail perusahaan disamarkan.
Sebelum Maret 2023, setiap sore data mutasi bank diserahkan kepada tim penagihan. Keesokan harinya, transfer masuk disalin ke lembar kerja. Keterangan transfer menjadi petunjuk untuk mencari pengirimnya, lalu pembayaran itu dicocokkan dengan penjualan yang tersimpan di sistem operasional. Uang masuk sudah ada, tetapi hubungannya dengan pelanggan masih harus dirangkai di tempat lain.
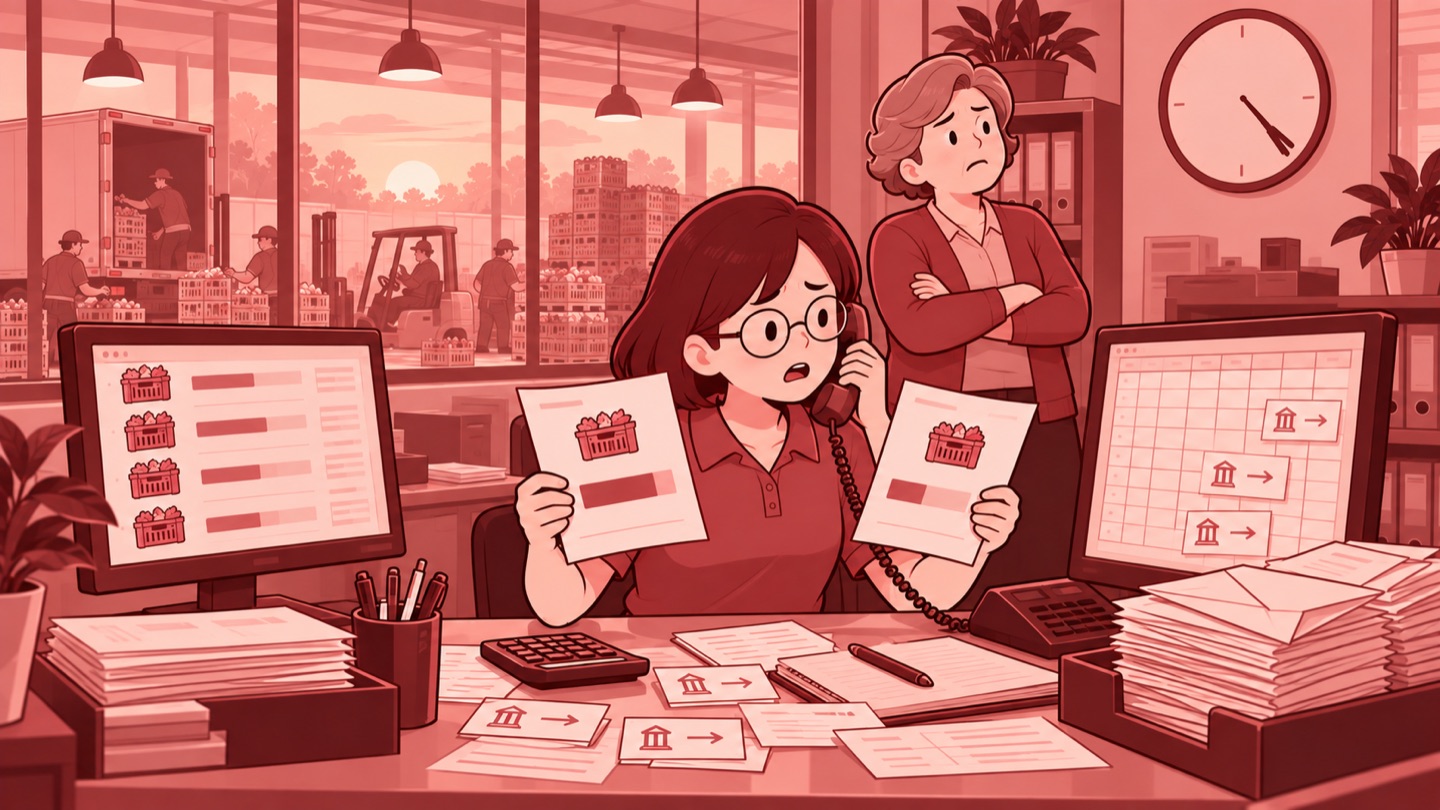
Pertanyaan tentang piutang pun memulai pekerjaan yang sama berulang kali. Data penjualan dikumpulkan dari sistem, pembayaran dijumlahkan dari lembar kerja, lalu selisihnya dihitung. Ketika laporan diminta lagi, dua sumber itu kembali dibuka. Pencatatan transaksi belum menghasilkan angka bersama yang langsung menjadi titik mulai penagihan.
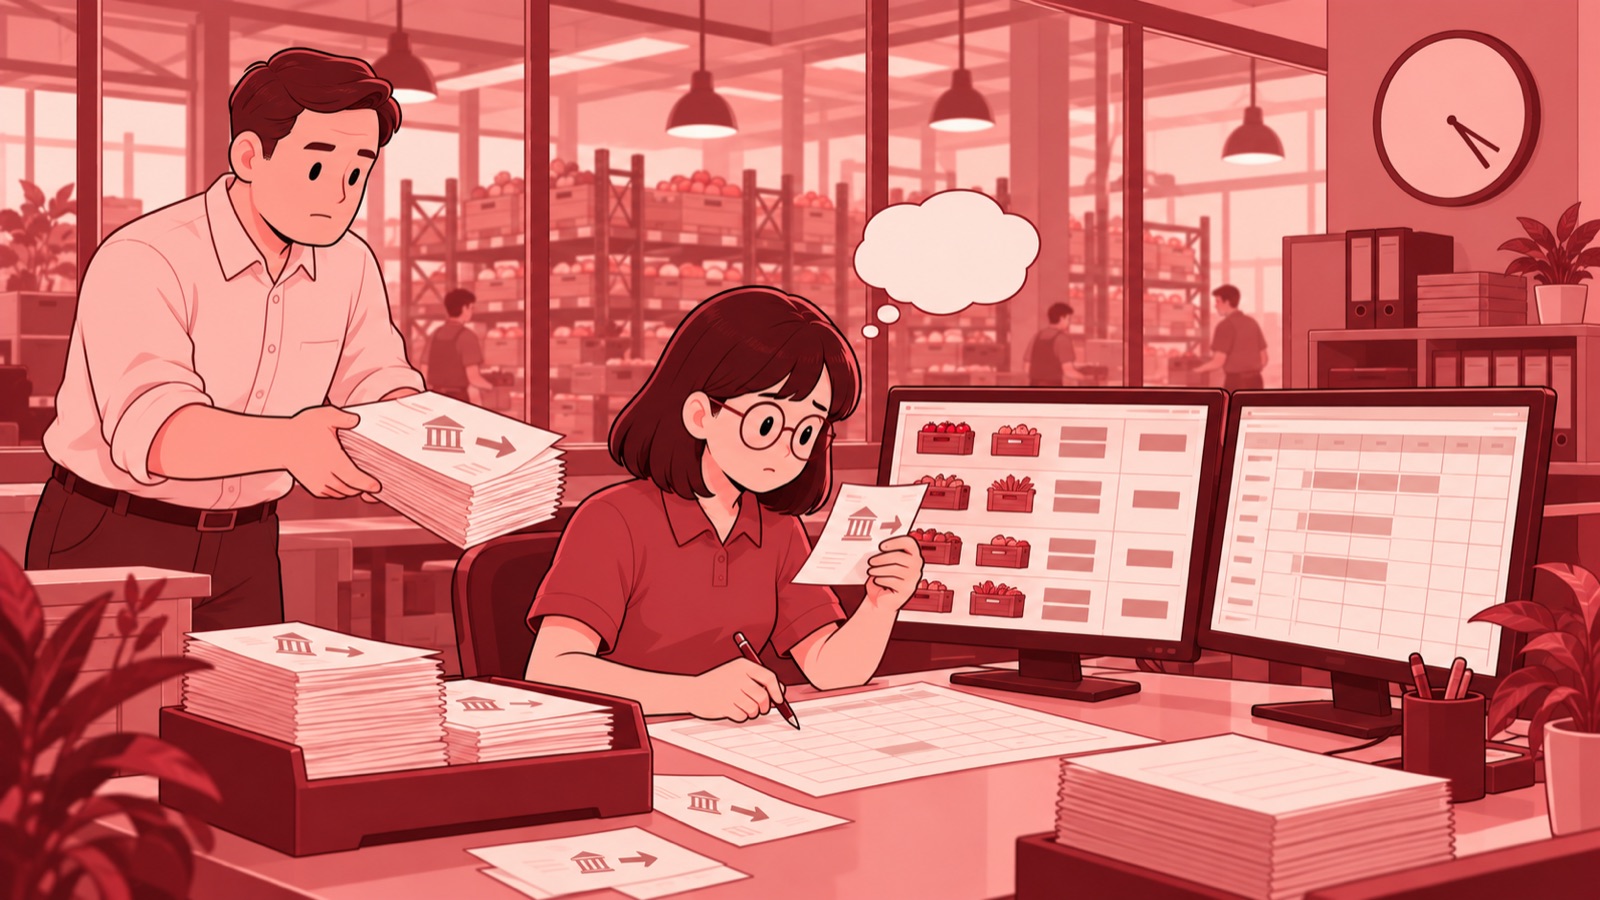
Dampaknya masuk ke percakapan dengan pelanggan. Penagihan membutuhkan angka yang jelas: apa yang sudah dijual, pembayaran mana yang sudah diterima, dan berapa sisanya. Selama pencocokan belum selesai, titik mulai itu ikut tertunda. Masalahnya terletak pada alur informasi yang terpisah, meskipun penjualan dan pembayaran sama-sama sudah dicatat.
Sebagai pemimpin Divisi IT, saya bersama tim memindahkan pencatatan pembayaran ke sistem yang juga menyimpan penjualan. Tujuannya sederhana: ketika sumber setiap pembayaran ditetapkan, sistem langsung menghubungkannya dengan pelanggan. Saldo piutang kemudian terbentuk dari catatan yang sama, tanpa menyusun kembali laporan dari dua tempat setiap kali dibutuhkan.
Aplikasi akuntansi tetap dipakai untuk pencocokan pembayaran dan pembukuan resmi. Perubahan ini menata pekerjaan operasional sebelum dan di sekitar pembukuan tersebut. Penagihan memperoleh titik mulai dari data pesanan dan pembayaran yang saling terhubung, sementara tanggung jawab pencocokan di buku besar tetap berada pada proses akuntansi.
Alurnya dimulai dari mutasi bank. Finance AP, tim yang menangani utang perusahaan, menyerahkan datanya, lalu Finance AR, tim yang menangani piutang dan penagihan, mengunggahnya ke sistem. Tim penagihan menetapkan pelanggan pemilik setiap transfer masuk pada hari yang sama. Jika pengirimnya belum jelas, konfirmasi dilakukan kepada pelanggan dan administrasi penjualan, sehingga identifikasi tetap menjadi pekerjaan yang punya penanggung jawab.
Kelengkapan data pelanggan juga menjadi bagian awal proses. Saat pendaftaran, kontak resmi bagian keuangan pelanggan harus diisi. Informasi ini menopang pencarian sumber pembayaran sekaligus tindak lanjut tagihan. Kontak yang dibutuhkan pekerjaan penagihan pun masuk ke catatan perusahaan, sehingga tidak hanya tersimpan pada masing-masing petugas.
Pada penerapan 2023, buku piutang menyajikan ringkasan per grup pelanggan, lalu rincian per bulan. Dari sana, pengguna menelusuri daftar pesanan dan pembayaran sampai ke rincian faktur. Angka total memiliki jalur penjelasan. Ketika ada pertanyaan tentang saldo, penelusuran bergerak ke transaksi yang membentuknya, alih-alih memulai pengumpulan data dari awal.
Sisa piutang juga dipisahkan menjadi bagian yang sudah ditagihkan dan yang belum ditagihkan. Perbedaan ini menentukan pekerjaan berikutnya: pelanggan yang belum membayar dan pelanggan yang belum ditagih memerlukan tindak lanjut berbeda. Penagihan mulai dari data pesanan tanpa menunggu seluruh pencocokan pembayaran selesai, sementara riwayat transaksi tetap tersedia untuk pemeriksaan lebih rinci.
Pembagian kerja ini menjaga alur dari sumber data sampai tindak lanjut. Administrasi penjualan melengkapi identitas pelanggan, Finance AP menyerahkan mutasi, dan Finance AR menetapkan sumber dana serta menghubungi pelanggan. Supervisor penagihan memantau saldo dan tagihan yang masih memerlukan tindakan. Tim IT memelihara fungsi pencatatannya. Masing-masing pekerjaan bertemu pada catatan transaksi yang sama, sehingga pembuatan laporan mengikuti pekerjaan yang sudah dilakukan sepanjang hari.
Pada September 2026, identifikasi dana masuk tetap berjalan; tampilan buku piutang internal sudah tidak berjalan, sehingga angka piutang dibaca dari aplikasi akuntansi sementara pembangunan ulang tampilannya masih menjadi pekerjaan berikutnya. Perubahan tempat membaca laporan perlu dibedakan dari pekerjaan identifikasi pembayaran yang tetap dilakukan sehari-hari.
Pelajaran saya dari pekerjaan ini: pertanyaan bisnis yang berulang seharusnya dijawab oleh hubungan antarcatatan yang dibangun sejak transaksi terjadi. Ketika pembayaran langsung diberi pemilik dan bertemu dengan penjualannya, pekerjaan penagihan mempunyai awal yang jelas. Kegunaan laporan ditentukan oleh cara data itu dipelihara setiap hari, jauh sebelum seseorang meminta angka akhirnya.