Harga Beli Sudah Disepakati, Kenapa Masih Dibeli Lebih Mahal?
Penawaran pemasok sudah dibandingkan setiap minggu, tetapi harga hasil kesepakatan masih berada di lembar kerja terpisah ketika tim mencatat pembelian.
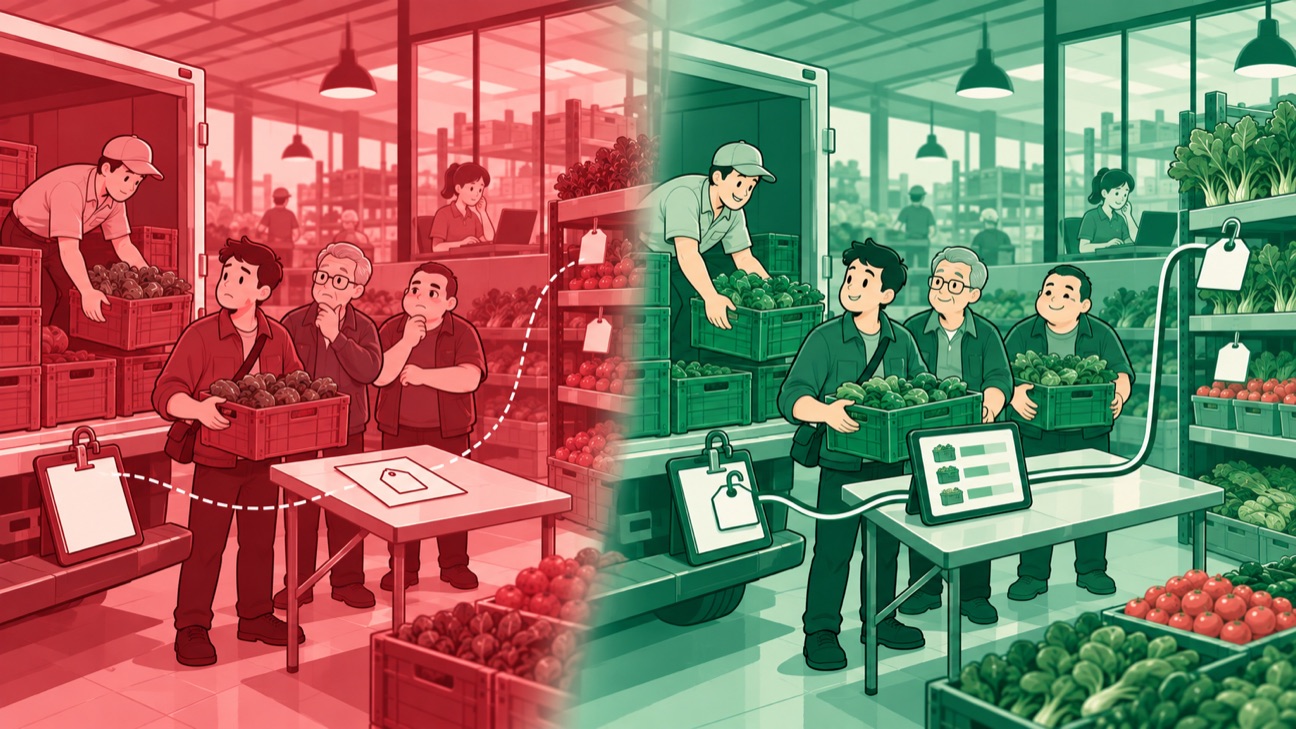
Ilustrasi konseptual. Kasusnya nyata; detail perusahaan disamarkan.
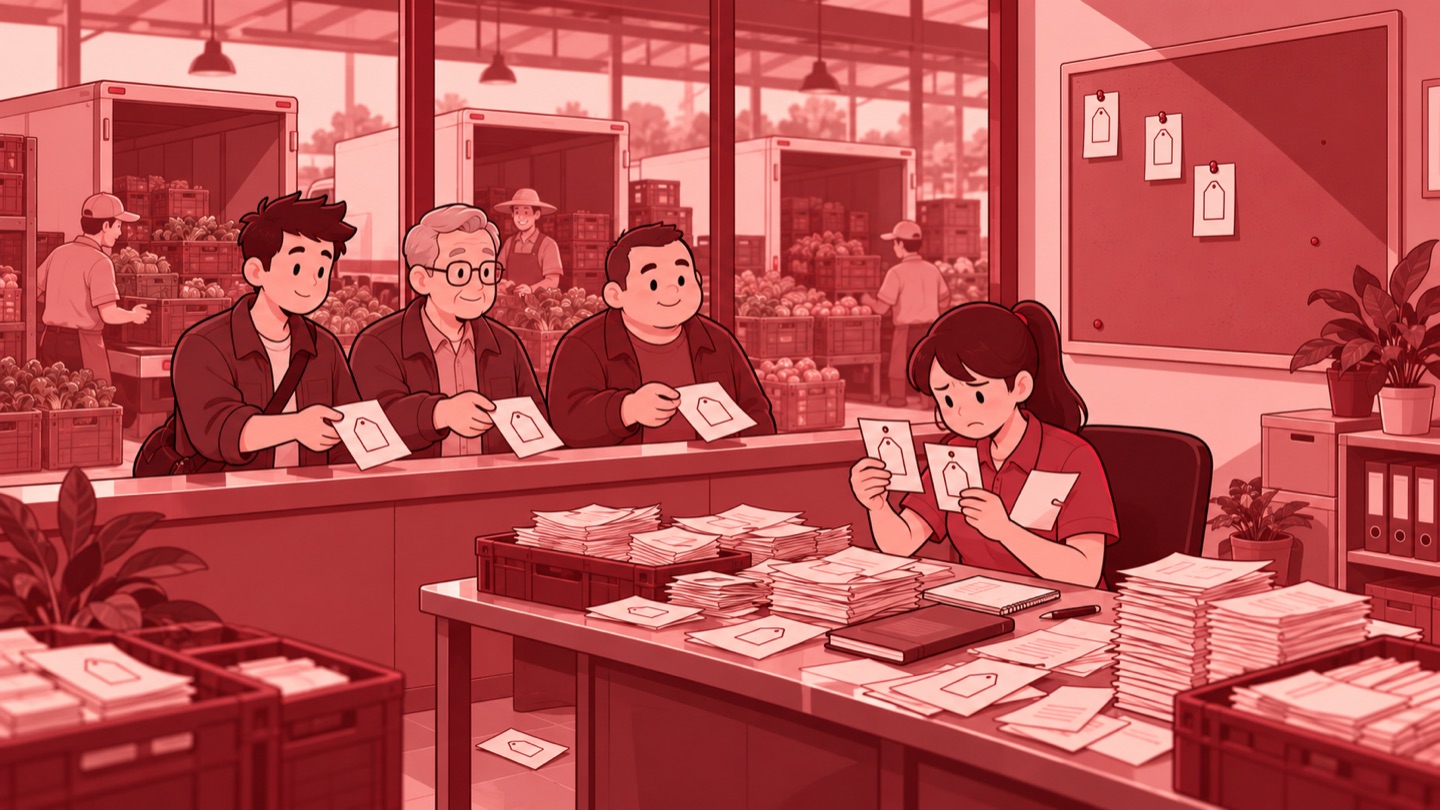
Setiap minggu, Purchasing mengumpulkan penawaran pemasok untuk kebutuhan distribusi bahan pangan segar. Unit pengendali harga meninjau hasilnya dan menetapkan acuan untuk periode berikutnya. Pekerjaan ini sudah berjalan melalui aplikasi tender, yaitu tempat membandingkan penawaran dan memilih sumber pembelian. Namun, aplikasinya terpisah dari sistem operasional. Hasil tender berpindah ke Excel atau lembar kerja daring untuk digunakan oleh tim pembelian dan penjualan.
Ketika transaksi dicatat, harga yang sudah dipilih belum hadir sebagai pembanding yang terhubung langsung. Selisih antara harga acuan dan harga beli aktual ikut tercampur dalam hasil margin keseluruhan. Pengelola bisnis sulit melihat bagian mana yang berasal dari keputusan pembelian dan bagian mana yang berasal dari penjualan. Kesepakatan harga sudah ada, tetapi penggunaannya dalam transaksi masih bergantung pada orang yang membuka lembar kerja tersebut.
Sebagai pemimpin Divisi IT, saya bersama tim menyatukan proses tender dengan sistem pembelian dan penjualan. Saya memilih membawa hasil kesepakatan ke tempat transaksi dicatat. Purchasing tetap mencari pemasok dan memasukkan penawarannya. Unit pengendali harga memastikan penawaran lengkap, menetapkan barang yang akan dijual, lalu meninjau hasil perbandingan sebelum mengaktifkan periode. Sistem menangani perhitungan, sedangkan pemilik proses tetap memutuskan harga yang berlaku.
Dalam proses baru, sistem memilih penawaran dengan harga final terendah setelah memperhitungkan komponen yang berlaku. Unit pengendali harga dapat mengganti pilihan itu sebelum periode diaktifkan, dengan alasan pergantian yang harus diisi. Untuk membentuk dasar harga jual, sistem memasukkan biaya transportasi dan cadangan margin sesuai kategori barang. Hasilnya dikenal sebagai Final Cost, yaitu acuan yang dipakai sebagai batas bawah ketika tim menetapkan harga jual.
Pertanyaan berikutnya ada di sisi pembelian: bila harga acuan sudah ada, mengapa sistem tidak menolak harga beli yang lebih tinggi? Harga beli sengaja tidak dikunci saat pencatatan. Tim perlu melakukan pembelian penutup, yaitu pembelian tambahan ke pasar ketika pasokan kurang, rusak, atau tidak sesuai spesifikasi, dan harganya bisa berbeda dari hasil tender. Kunci di depan akan menutup ruang itu. Karena itu harga tender tampil sebagai nilai awal pada faktur pembelian, dan harga masih dapat diubah saat pencatatan.
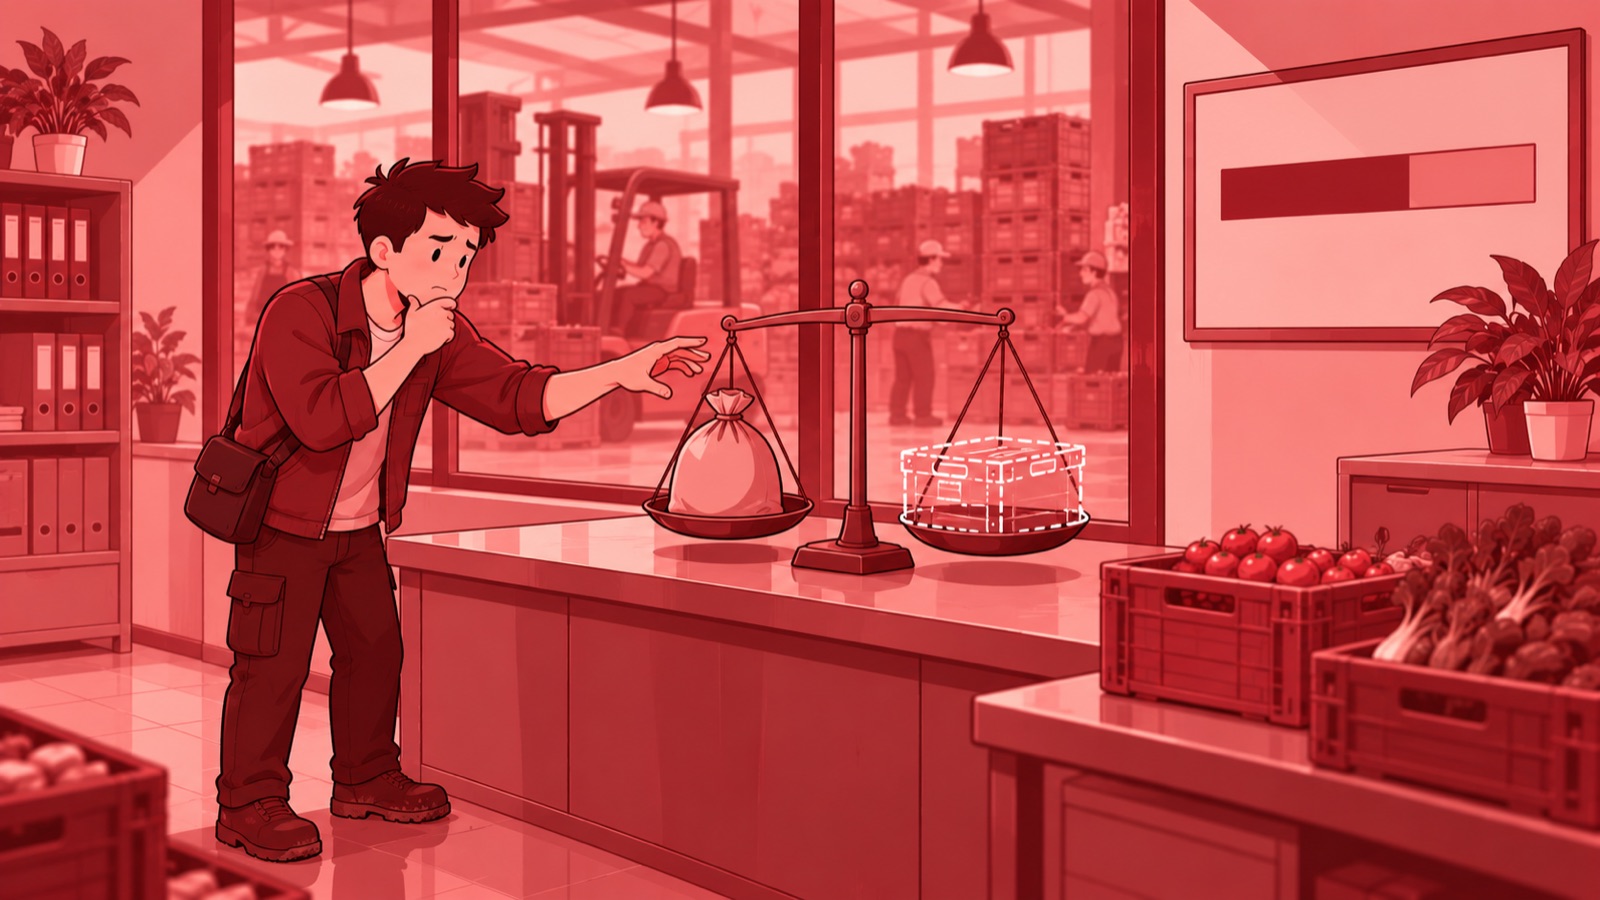
Kuncinya ada di pembayaran. Finance AP, bagian keuangan yang membayar pemasok, membandingkan harga nota dengan harga acuan tender. Pembelian di atas acuan tidak dibayar begitu saja. Bila harga acuan yang dipakai, selisihnya tidak dibayar perusahaan dan menjadi tanggung jawab pembeli. Bila kenaikan harga pemasok memang sah, harga nota dapat dipakai dengan keterangan saat pengajuan pembayaran kepada manajemen, dan Finance AP memutuskannya per kasus. Ini aturan proses, bukan penilaian atas orangnya.
Untuk membaca pembelian itu sendiri, pembandingnya adalah harga dasar tender sebelum biaya transportasi dan cadangan margin, bukan Final Cost yang dipakai untuk penjualan. Pemisahan ini membuat penilaian pembelian berfokus pada harga barang yang diperoleh dari pemasok, sementara komponen untuk menetapkan harga jual tetap mempunyai fungsi tersendiri.
Perbandingan yang sebelumnya tercampur dalam margin keseluruhan kini dapat dibaca tersendiri. Hasil tender tidak berhenti pada pemilihan pemasok: harga acuannya menjadi pegangan saat memeriksa faktur dan membayar pembelian. Purchasing, unit pengendali harga, dan Finance menggunakan hasil yang terhubung, dengan tanggung jawab berbeda pada setiap tahap.
Harga beli di atas kesepakatan karena itu perlu dibaca bersama kebutuhan yang melatarinya. Ada barang yang harus dicari kembali agar operasi tetap berjalan, dan ada selisih harga yang tidak semestinya dibayar begitu saja. Sistem menyediakan perbandingannya; pembayaran berpegang pada harga acuan, dan kenaikan yang sah ditinjau per kasus. Pilihan ini menjaga hubungan antara harga yang direncanakan, transaksi yang terjadi, dan keputusan atas pengecualian.
Pelajaran saya dari pekerjaan ini: kendali atas harga beli tidak harus mengunci pencatatan; ia bekerja paling baik di tempat uang keluar. Pembeli tetap bebas bergerak ketika barang kurang, dan pembayaran berpegang pada harga yang telah disepakati, dengan pengecualian yang sah ditinjau per kasus.